- 29 Ottobre 2026
- Posted by: admin
- Categoria: News Aziendali
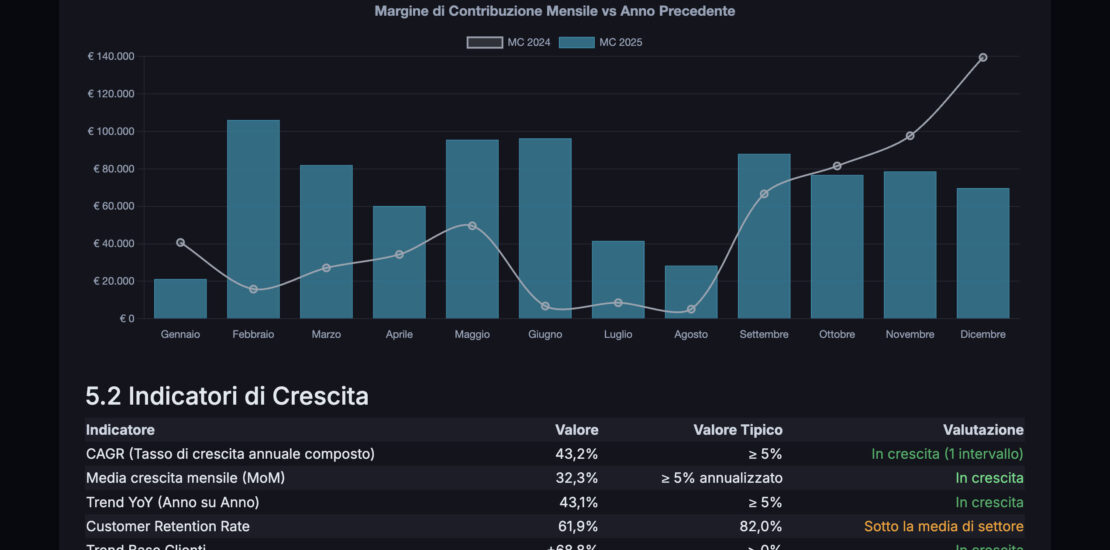
Sesta e ultima puntata della rubrica che spiega NEITCUS® pezzo per pezzo. Le dashboard viste finora si guardano su uno schermo, e servono a chi decide dentro l’azienda. Il Report CFO è il momento in cui gli stessi numeri devono uscire dall’azienda, su carta, e reggere da soli davanti a chi non c’era.
Quando il numero deve uscire dall’azienda
Prima o poi arriva il momento in cui un imprenditore deve raccontare la propria azienda a qualcuno che non la vive: la banca che valuta un affidamento, il socio che chiede come è andato l’anno, il commercialista che prepara il bilancio, un investitore che vuole capire se vale la pena. In quel momento una dashboard non basta, perché una dashboard vive solo finché c’è qualcuno davanti che la sa leggere, e quello che serve è un documento che stia in piedi senza nessuno accanto a spiegarlo.
Il Report CFO di NEITCUS® nasce per questo. Prende tutto quello che le dashboard mostrano, lo mette nell’ordine in cui un direttore finanziario lo presenterebbe e lo accompagna con un’analisi scritta per ogni capitolo, in un PDF che si consegna così com’è. Il nome non è una metafora: è la relazione che in una PMI con il CFO preparerebbe il CFO, e che in una PMI senza nessuno prepara.
Due ritmi, il periodico e l’annuale
Il report esiste in due versioni che rispondono a due domande diverse. Il Report Periodico risponde a “come sta andando”: si sceglie l’anno, si sceglie se ragionare per mese o per trimestre, e la pagina mostra ricavi, costi ed EBITDA del periodo con il confronto con lo stesso periodo dell’anno precedente, prima di generare il documento completo con l’andamento, i KPI e il commento dell’AI. Il confronto con lo stesso mese dell’anno prima è l’unica lettura onesta in un’azienda stagionale: un ottobre che fa meno di settembre non dice niente, un ottobre che fa il dieci per cento in più dell’ottobre precedente dice molto.
Il Report Annuale risponde invece a “com’è l’azienda”, ed è il documento che si porta in banca o in assemblea. Copre l’anno intero, lo confronta con quello precedente, aggiunge i benchmark di settore e chiude con una lettura prospettica. È lungo, e lo è per una ragione: la stessa analisi che una dashboard distribuisce su cinque schermate qui deve stare in un solo documento, in ordine, dalla prima all’ultima pagina.
Come è costruito il report annuale
Il documento segue la stessa sequenza con cui un direttore finanziario leggerebbe un’azienda che non conosce. Si parte dalla sintesi finanziaria, ricavi e costi della gestione caratteristica, EBITDA, margine di contribuzione, punto di pareggio, con la composizione del fatturato e dei costi per centro e il confronto mese per mese con l’anno prima. Poi la liquidità, con i giorni medi di incasso e di pagamento, l’anzianità dei crediti e dei debiti per fasce e il capitale circolante espresso in giorni di ricavi. Poi il cash flow, diviso tra gestione operativa, investimenti e finanziamenti, il saldo conto per conto, la posizione finanziaria netta e gli indici di bancabilità con i valori obiettivo, gli stessi che la banca userà. Seguono clienti e fornitori, con la concentrazione e l’analisi ABC, la stagionalità mensile e trimestrale, e in chiusura la parte strategica: SWOT, benchmark di settore, tre scenari per i dodici mesi successivi e un piano d’azione in ordine di priorità. Un glossario finale spiega ogni termine usato, con le soglie che NEITCUS® adotta per giudicarlo.
Tre passaggi meritano una spiegazione a parte, perché sono quelli che un lettore non finanziario di solito salta.
Il punteggio su sei aree
La sintesi esecutiva si apre con un punteggio da zero a cento, e il report dichiara come lo calcola: sei aree con pesi fissi, liquidità al venti per cento, redditività al venticinque, efficienza operativa al venti, crescita al quindici, gestione clienti e gestione fornitori al dieci ciascuna, ognuna giudicata sull’indicatore principale della propria area con la stessa scala usata nelle dashboard. Il calcolo è deterministico, non è l’AI a decidere il voto, e un’area di cui mancano i dati prende un punteggio neutro invece di essere ignorata. Il risultato è un numero che si può discutere, perché si vede da dove viene.
I benchmark di settore
Il report confronta gli indicatori con una stima di settore, e scrive come la ottiene: a partire da un profilo anonimo dell’azienda, codice ATECO, forma giuridica, area geografica, classe di fatturato e numero di dipendenti, senza trasmettere nome, partita IVA o dati contabili. Il valore di riferimento è la mediana di tre stime indipendenti, e quando le tre stime sono troppo discordanti l’indicatore viene scartato invece di essere pubblicato. Il report dice esplicitamente che sono stime indicative e non statistiche ufficiali, e questo è il punto: un benchmark serve a orientarsi, non a certificare, e un documento che lo dichiara vale più di uno che lo nasconde.
I dati che il report dichiara incompleti
È il tratto che distingue un report serio da uno rassicurante. Se nel libro giornale importato mancano le scritture di fine anno, il report lo scrive in testa alla sintesi e accanto a ogni indicatore che ne risente: utile, ROE e ROI vengono marcati come provvisori e più alti di quelli che saranno a bilancio approvato. Se in alcuni mesi risultano uscite ma nessuna entrata, il report avverte che si tratta di movimenti bancari non importati e che cash flow, giorni di incasso e anzianità dei crediti sono parziali e non vanno usati per valutazioni esterne. Un imprenditore che porta in banca un documento del genere sa esattamente cosa può difendere e cosa no.
Cosa fa l’intelligenza artificiale, capitolo per capitolo
Nelle dashboard l’AI commenta una schermata. Nel report commenta ogni capitolo, e lo fa sempre con la stessa struttura: una sintesi, l’analisi degli indicatori di quel capitolo, il confronto con il benchmark dove esiste, i rischi, le raccomandazioni e un outlook che dice se la situazione è positiva, da tenere sotto attenzione o critica. Il lettore impara presto dove cercare, e un documento di decine di pagine diventa leggibile a salti.
Due cose sono importanti in questo lavoro. La prima è che l’AI non giudica quello che il motore di calcolo ha marcato come provvisorio: lo cita come condizionale, chiede di completare i dati e rimanda il giudizio, e lo stesso vale per i benchmark, che confronta senza trasformare una stima in una sentenza. La seconda è il finale: il report si chiude con una riconciliazione di tutte le letture precedenti, le raccomandazioni messe in ordine di priorità con il valore attuale, il riferimento e l’orizzonte temporale, e un piano d’azione scritto in prosa, nell’ordine in cui le cose vanno fatte. Se mancano dati, la prima azione è completarli, prima di qualunque intervento. Non è prudenza di facciata, è il modo in cui lavora chiunque abbia firmato una relazione finanziaria.
Cosa dice la legge
L’articolo 2086 comma 2 del codice civile chiede all’imprenditore assetti adeguati anche in funzione della rilevazione tempestiva della crisi, e l’articolo 3 del Codice della crisi indica tra i requisiti la capacità di verificare la sostenibilità dei debiti e le prospettive di continuità per i dodici mesi successivi. Un report annuale con gli indici di bancabilità, il cash flow per natura e tre scenari sull’anno seguente è, concretamente, la documentazione di quegli assetti: non un adempimento in più, ma la prova scritta che l’azienda si guarda con gli strumenti giusti.
Fine della rubrica
Siamo partiti dall’Economic Dashboard e abbiamo attraversato la Financial, la Banking, la Partners e il Playground, ogni volta con la stessa domanda: a cosa serve, cosa contiene, come si calcola, dove interviene l’AI. Il Report CFO è dove tutto questo si ricompone in un documento che l’imprenditore può consegnare senza dover spiegare, e senza dover sperare che chi lo legge sia indulgente. Per chi ha un direttore finanziario è la relazione che arriva già pronta sul tavolo; per chi non ce l’ha è la relazione che fino a ieri non esisteva.
Una dashboard si guarda. Un report si firma.